Trottinettes non assurées : la Matmut mise sur le choc pour révéler un risque invisible
Un jeune homme, entièrement nu, roule tranquillement en trottinette électrique dans les rues. Passants amusés, regards interloqués, sourires en coin. Puis l’accroche tombe : « Le plus choquant, c’est qu’il roule sans assurance. » Lancée le 10 septembre par Matmut Prévention, la campagne « Rouler à Nu » déclinée en film et en affichage a immédiatement retenu l’attention. Le procédé est simple mais très efficace : opposer une nudité qui choque à une absence d’assurance qui, elle, passe totalement inaperçue. Ce décalage est précisément le message. Car derrière le ressort comique se cache un chiffre qui, lui, ne prête pas à sourire.
Un défaut d’assurance
Selon une enquête de L’Olivier Assurance portant sur environ 2 millions de trottinettes électriques en circulation en France, plus de 1,4 million d’entre elles rouleraient sans couverture responsabilité civile. Un chiffre d’autant plus préoccupant que la loi ne laisse aucune ambiguïté : depuis le décret n° 2019-1082, toute trottinette électrique est classée comme engin de déplacement personnel motorisé (EDPM) et assimilée à un véhicule terrestre à moteur au sens de l’article L211-1 du Code des assurances. Dès le premier trajet sur la voie publique, même occasionnel, même sur quelques centaines de mètres, la souscription d’une assurance responsabilité civile est obligatoire.
Les conséquences d’un défaut d’assurance ne sont pas anecdotiques. Le Fonds de Garantie des Accidents (FGAO) a recensé 446 victimes d’accidents impliquant une trottinette non assurée en 2024, soit une hausse de 22 % en un an. Au-delà du risque humain, l’exposition financière du conducteur non assuré est directe et la sanction pénale s’ajoute à ce risque : circuler sans assurance est un délit, passible d’une amende pouvant atteindre 3 750 €, assortie d’une possible mise en fourrière du véhicule.
Une partie de cette méconnaissance tient à une confusion répandue : nombre d’usagers pensent, à tort, que leur assurance habitation couvre l’usage de leur trottinette. Ce n’est généralement pas le cas pour un usage adulte régulier, l’extension n’existe, quand elle existe, que pour un usage occasionnel par un mineur du foyer.
Une campagne qui ne vend rien et c’est le point central
Ce qui distingue « Rouler à Nu » d’une communication produit classique, c’est justement son absence d’offre commerciale directe. L’objectif affiché n’est pas de pousser un contrat Matmut, mais de rappeler une obligation légale largement ignorée.
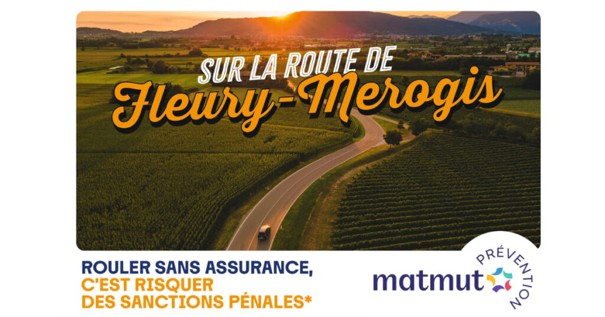
La démarche s’inscrit dans une stratégie de prévention plus large de l’assureur, qui avait déjà décliné le même ressort créatif, le décalage et l’humour noir, sur le volet automobile, en associant des visuels de routes de vacances à des destinations comme Fleury-Mérogis ou Fresnes pour interpeller les automobilistes non assurés. Sur l’ensemble des véhicules, la Matmut estime qu’environ 800 000 personnes circulent chaque année sans couverture en France.
Ce positionnement mérite d’être noté à l’échelle du secteur. Il illustre une inflexion de posture chez certains assureurs, qui investissent le registre de l’alerte comportementale et de la pédagogie réglementaire plutôt que la seule mise en avant tarifaire, une manière de réaffirmer un rôle social au moment où la mobilité individuelle motorisée se diversifie plus vite que la culture assurantielle des usagers ne s’adapte.
Le choc suffit-il à changer le comportement ?
Reste une question ouverte, que la campagne elle-même ne tranche pas : l’humour choc, aussi efficace soit-il pour capter l’attention en quelques secondes de défilement, suffit-il à déclencher un acte de souscription ? Le défaut d’assurance trottinette n’est pas seulement affaire de mauvaise foi, il tient aussi à la nouveauté du parc (près de 3,8 millions d’usagers estimés en 2026), à l’absence de traçabilité dans le Fichier des véhicules assurés pour ces engins non immatriculés, et à un cadre réglementaire encore mal identifié par des utilisateurs habitués à assimiler la trottinette à un jouet plutôt qu’à un véhicule au sens du Code des assurances.