
Le retrait-gonflement des argiles est devenu en dix ans la première cause de sinistres au titre du régime des catastrophes naturelles. Pour s’y attaquer avant que les fissures n’apparaissent, Covéa met à disposition de ses assurés Argidiag, un outil d’autodiagnostic de la vulnérabilité des maisons.
Il a été développé en interne. Il est volontairement déconnecté de toute logique tarifaire.
L’Essentiel :
- Le risque RGA : 12,1 millions de maisons individuelles, soit 61,5 % du parc, sont exposées à un aléa retrait-gonflement des argiles (RGA) moyen à fort.
- La trajectoire : un coût des sinistres estimé à 43 Md€ sur 2020-2050, contre 14 Md€ sur 1989-2019.
- L’outil : Argidiag croise l’exposition, d’autres bases nationales et un court questionnaire sur le bâti. Il en tire un score de vulnérabilité et des recommandations de prévention ciblées.
- Le choix fort : aucune donnée n’est conservée ni utilisée pour la tarification.
RGA : un sinistre lent, invisible et massif
Le mécanisme est connu des gestionnaires sinistres, beaucoup moins des propriétaires. Les sols argileux se rétractent en période de sécheresse et gonflent lors des fortes pluies. Ces mouvements répétés provoquent des tassements différentiels sous les fondations. Ils se traduisent souvent par des fissures en escalier sur les façades, de la simple lézarde jusqu’à l’inhabitabilité.
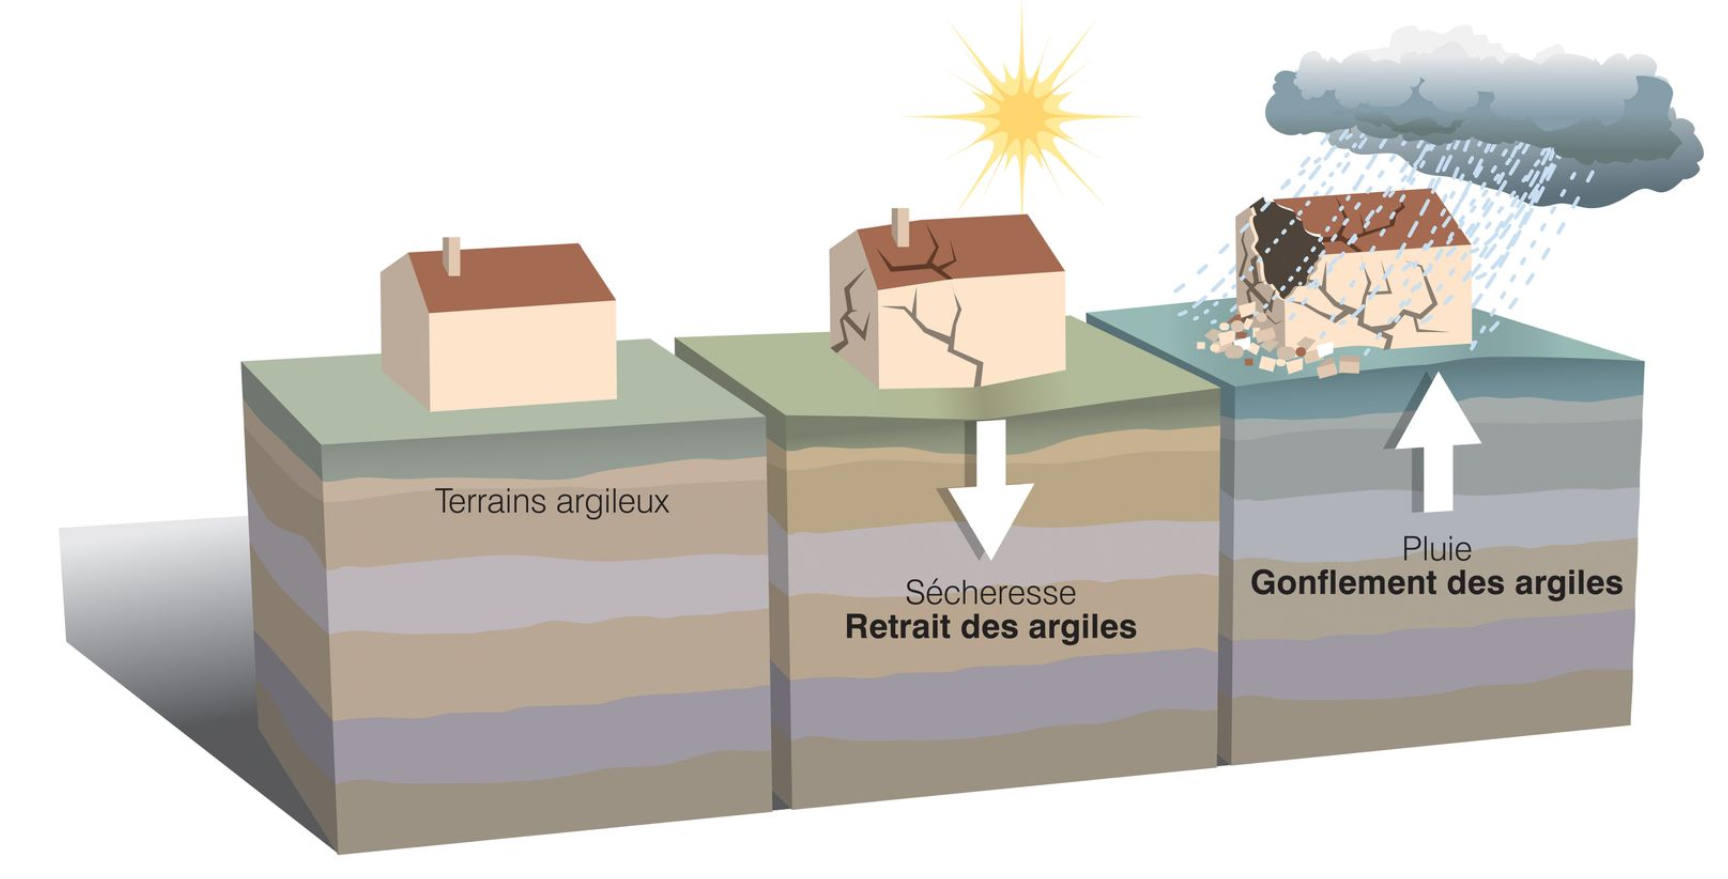
Schéma simplifié de deux sources de désordre sur une maison construite sans fondations suffisantes sur un sol argileux (source Géorisques)
Toute la difficulté tient dans le caractère insidieux du phénomène. Tant qu’aucune fissure n’apparaît, le propriétaire n’a aucune raison de s’inquiéter. Quand elle apparaît, il est souvent trop tard pour une prévention légère.
Les ordres de grandeur, eux, sont considérables. Plus d’une maison individuelle sur deux est exposée à un aléa moyen à fort. Le RGA a dépassé les inondations comme premier poste de sinistralité CatNat sur la dernière décennie. Et les projections tablent sur un triplement du coût cumulé des sinistres sur les trente prochaines années, sous l’effet de sécheresses plus fréquentes et plus intenses, qui toucheront des zones jusqu’ici épargnées.
Un chiffre, mis en avant par Covéa, mérite une attention particulière : le parc de logements ne se renouvelle qu’à hauteur d’environ 1 % par an. Les normes constructives applicables au neuf ne suffiront donc pas. L’essentiel du risque RGA est, et restera, dans le bâti existant. C’est là que la prévention doit agir.
Passer de l’exposition à la vulnérabilité
Covéa disposait déjà d’un service de modélisation des risques climatiques, capable de projeter les expositions à l’horizon 2050. Mais pour le RGA, la cartographie de l’aléa ne suffit pas. À exposition égale, deux maisons voisines peuvent présenter des fragilités très différentes selon leurs fondations, leur environnement immédiat ou la présence d’arbres à proximité. Le groupe a donc voulu passer de l’exposition à la vulnérabilité réelle du bâtiment.
Le parcours se veut simple :
- L’assuré visualise son logement sur une vue satellite, à partir de son adresse pré-renseignée, avec son niveau d’exposition issu des données du BRGM.
- D’autres critères sont récupérés automatiquement dans des bases de données nationales.
- Cinq à six questions portent sur les caractéristiques du bâtiment et de ses abords. Chacune est accompagnée d’explications pédagogiques et de schémas en 3D.
- Un algorithme entraîné sur les données sinistres du groupe produit un score de vulnérabilité personnalisé.
- L’assuré télécharge une synthèse en PDF : les points forts et les points faibles de son logement, des recommandations ciblées et des fiches pratiques.
Covéa le précise : l’outil ne remplace pas une expertise sur le terrain. Il offre une première lecture, personnalisée et compréhensible.
Des recommandations graduées
Les préconisations sont proportionnées au niveau de vulnérabilité détecté.
- Les gestes simples. Le premier levier est souvent la végétation. Les racines asséchent le sol au contact des fondations, et éloigner les arbres de la maison est fréquemment la première mesure conseillée. C’est un message à contre-courant de l’incitation générale à végétaliser face aux canicules, ce qui en dit long sur le besoin de pédagogie.
- La gestion de l’eau. Il s’agit d’éloigner les eaux pluviales des façades, de vérifier l’étanchéité des canalisations (un compteur qui tourne robinets fermés signale une fuite) et de repérer les apports d’eau accidentels.
- Les travaux structurants. Dans les cas plus exposés, des trottoirs périphériques ou une géomembrane peuvent limiter les variations d’humidité autour des fondations.
Le point qui mérite d’être souligné : pas de tarification
C’est sans doute l’élément le plus significatif du dispositif pour nos lecteurs. Un assureur dispose désormais d’un outil qui produit, pour chaque logement, un score de vulnérabilité fondé sur ses propres données sinistres. La tentation de l’exploiter à des fins de sélection ou de tarification serait évidente.
Covéa a fait le choix inverse. Les données ne sont ni conservées ni utilisées pour tarifer, et l’outil n’a pas vocation à déboucher sur un système de bonus-malus en assurance habitation. Comme le résume Thibault Spiesser, responsable de projets en prévention climatique du groupe : « Nous ne sommes pas dans une logique de sanction, mais d’accompagnement. »
Ce choix est cohérent avec la nature même du risque. Le RGA relève du régime CatNat, fondé sur la solidarité nationale et une surprime uniforme. Utiliser un score individuel pour moduler les garanties ou les prix aurait été contraire à cet esprit. Cela aurait aussi probablement dissuadé les assurés de remplir le questionnaire avec sincérité. La confiance est ici la condition de l’efficacité de la prévention.
Des limites assumées, et la question qui reste ouverte
Covéa décrit le passage à l’acte en quatre étapes : prendre conscience du risque, savoir quoi faire, avoir envie d’agir, en avoir les moyens. Argidiag cible explicitement les deux premières. C’est honnête, et c’est aussi là que se situe la limite du dispositif.
Les gestes simples sont à la portée de tous. Les travaux structurants, eux, ont un coût que beaucoup de ménages ne pourront pas assumer seuls, en particulier dans les zones rurales et périurbaines où se concentre l’habitat individuel exposé. La question du financement de la prévention, qu’il soit public, assurantiel ou mixte, reste entière. L’outil est d’ailleurs conçu pour orienter, à terme, vers des experts et des professionnels capables de réaliser les travaux. Encore faut-il que cette filière existe et soit structurée.
C’est précisément l’objet des travaux menés par la profession au sein de la Mission Risques Naturels de France Assureurs, à laquelle Covéa participe. Ils visent à construire une filière complète de diagnostic et de solutions préventives face à la sécheresse. Le groupe le dit sans détour : si l’on ne veut pas que tout repose sur le sociétaire et sa prime, la réponse ne peut être que collective.
En parallèle, une piste de recherche : humidifier les sols
Covéa mène aussi avec le Cerema une expérimentation baptisée MACH, pour « MAison Confortée par Humidification ». Le principe consiste à mesurer l’humidité du sol au plus près des fondations et à déclencher, si nécessaire, des cycles d’humidification à partir d’eau de pluie récupérée et stockée, afin d’éviter une dessiccation excessive. Les premières maisons équipées sont en observation. Il faudra au moins trois ans, et plusieurs saisons sèches, pour en tirer des conclusions fiables.
Argidiag ne résoudra pas seul l’équation financière du RGA. Mais il illustre un déplacement utile du rôle de l’assureur, qui passe de l’indemnisation après coup à l’accompagnement en amont. Il le fait en refusant d’utiliser la prévention comme un instrument de sélection. Face à un risque qui va s’étendre à des territoires et à des ménages qui ne s’en savent pas exposés, cette double exigence de pédagogie et de confiance pourrait bien faire école.
D’autres dispositifs proches se répartissent en trois familles
Chez les assureurs : surtout des diagnostics d’exposition. Le plus proche est Ensemble Face aux risques (Generali). Il existe depuis 2021, est gratuit et ouvert à tous, et produit un diagnostic de la zone d’habitation à partir d’une simple adresse, suivi d’un rapport avec des conseils de prévention. Il couvre les risques climatiques (inondations, sécheresse, grêle, séismes, feux de forêt), technologiques et de vol/vandalisme. Pour ses clients dont l’exposition est avérée, Generali enchaîne avec un parcours de prévention. L’outil a été développé par le Generali Climate Lab. La différence avec Argidiag : Generali évalue l’exposition à de nombreux périls, alors qu’Argidiag se concentre sur le RGA et ajoute un questionnaire sur la maison elle-même. Il calcule un score de vulnérabilité à partir des données sinistres de Covéa. L’outil de Generali est aussi ouvert au grand public, alors qu’Argidiag est accessible aux assurés MAAF, MMA et GMF dans leur espace sociétaire.
D’autres grands acteurs (MAIF, Allianz, Groupama) proposent surtout des contenus pédagogiques sur la sécheresse. Allianz, par exemple, présente sous forme de schémas les mesures de prévention, comme le trottoir périphérique ou la géomembrane, dont le principe est de maintenir une humidité stable autour de la maison. Côté recherche, Groupama a encadré un projet avec l’Université Paris-Saclay où des étudiants ont construit un modèle théorique du RGA reliant précipitations, humidité du sol, contraintes sur le bâtiment et apparition de fissures.
Au niveau de la profession : la MRN. La Mission Risques Naturels est une association créée par les assureurs en 2000. Elle développe des services et des outils pour mieux connaître et réduire la vulnérabilité face aux aléas naturels, et a fondé avec l’État et la CCR l’Observatoire national des risques naturels (ONRN). C’est dans ce cadre que Covéa dit travailler à une filière de diagnostic et de prévention sécheresse.
Côté pouvoirs publics : le Fonds de prévention argile :
- Il est expérimenté depuis octobre 2025 et finance des diagnostics de vulnérabilité et des travaux de prévention.
- Le diagnostic est pris en charge jusqu’à 90 % (dans la limite de 2 000 €) et les travaux jusqu’à 80 % (dans la limite de 15 000 €).
- Il est réservé aux maisons situées en zone d’exposition forte, sous conditions de ressources : ménages aux ressources très modestes, modestes ou intermédiaires.
- Un arrêté a assoupli les conditions d’accès sans changer la liste des 11 départements concernés. Le diagnostic est désormais accessible même si la maison présente déjà des fissures.
Sur le même sujet : Face au risque RGA, l’importance du bon diagnostic